
大雨や台風のあとに雨漏りや浸水が発生した場合、火災保険の補償対象になる可能性があります。
ただし、大雨が降ったという理由だけで「水災」と判断されるわけではありません。
火災保険では、建物がどのような原因で損害を受けたのかによって、主に「水災」「風災」「雹災」「水濡れ」などの補償区分が分かれます。
この記事の結論
- 強風で屋根が壊れて雨漏りした場合は「風災」の可能性がある
- 洪水・内水氾濫・高潮などで建物が浸水した場合は「水災」の可能性がある
- 給排水設備の事故や上階からの漏水は「水濡れ」として判断されることがある
- 経年劣化や施工不良だけが原因の雨漏りは、原則として補償対象外になりやすい
- 実際の補償可否は、保険契約・事故原因・被害状況を確認した保険会社が判断する
最も重要なのは、「どれだけ雨が降ったか」ではなく、「何が建物を損傷させ、その結果どのような被害が生じたか」です。
雨漏り修理業者は屋根や外壁の損傷状況を調査できますが、保険適用を決定することはできません。補償対象になるかどうかの最終判断は、加入している保険会社が行います。
大雨による雨漏りは火災保険の「水災」とは限らない
「大雨による雨漏りだから水災補償」と考えられがちですが、火災保険では原因と被害の状況を分けて考えます。
例えば、同じ台風による被害でも、次のように補償区分が異なる可能性があります。
| 被害の状況 | 想定される補償区分 |
|---|---|
| 強風で瓦や棟板金が飛び、破損部分から雨水が入った | 風災 |
| 雹で屋根材や窓ガラスが破損し、雨水が入った | 雹災 |
| 河川の氾濫によって建物が浸水した | 水災 |
| 大雨で下水や排水があふれ、建物が浸水した | 水災 |
| 台風による高潮で建物が浸水した | 水災 |
| 給排水管の事故で室内が水浸しになった | 水濡れ |
| 経年劣化した屋根から雨水が染み込んだ | 対象外となる可能性が高い |
| 地震で屋根が壊れ、その後に雨水が入った | 地震保険で判断される可能性 |
台風は、それ自体が一つの補償区分ではありません。
台風の風による損害なのか、台風に伴う洪水・高潮による損害なのかを区別する必要があります。
損保ジャパンの火災保険でも、台風・暴風などによる損害は「風災」、洪水・高潮・土砂崩れなどによる損害は「水災」として分けられています。ただし、実際の補償内容や自己負担額は商品・契約によって異なります。
水災・風災・水濡れの違い
水災とは
火災保険における水災は、一般的に次のような被害を指します。
- 河川の氾濫による洪水
- 大雨による内水氾濫
- 台風などに伴う高潮
- 大雨による土砂崩れ
- 融雪による洪水
「内水氾濫」とは、大雨によって下水道や排水設備の処理能力を超え、道路や敷地、建物などが浸水する現象です。
一方、津波による浸水は一般的な火災保険の水災補償ではなく、地震保険との関係で判断されます。
風災とは
風災とは、台風・暴風・竜巻・旋風などの強風によって建物や家財が受けた損害です。
屋根の雨漏りで火災保険が関係するケースでは、次のような被害が考えられます。
- 強風で瓦がずれた、割れた、落下した
- 棟板金が浮いた、変形した、飛散した
- 屋根材がめくれた
- 強風で飛来物が屋根や外壁に衝突した
- 強風で窓ガラスが割れ、雨水が入った
ただし、屋根材の変形や浮きが確認できても、それが自然災害によるものか、経年劣化によるものかは個別に確認する必要があります。
水濡れとは
水濡れ補償は、一般的に次のような事故による損害を対象とします。
- 給排水設備の事故による漏水
- マンションの上階からの漏水
- 給水管や排水管の破損による室内被害
水濡れ補償は、洪水や屋根からの雨漏りを意味する水災補償とは異なります。
また、給排水管そのものの修理費が補償されるとは限りません。補償される対象が建物なのか家財なのかも契約によって異なります。
大雨・台風による被害が補償される可能性があるケース
強風で屋根が破損した場合
台風や暴風によって瓦、棟板金、スレート、金属屋根などが破損し、その破損部分から雨水が浸入した場合は、風災として補償対象になる可能性があります。
確認される主なポイントは次のとおりです。
- 強風が発生した日時
- 建物所在地周辺の気象状況
- 屋根材の飛散・割れ・変形
- 被害箇所と雨水の浸入口との関係
- 事故前からあった劣化の程度
- 修理見積書の内容
- 被害写真や調査報告書
屋根が古いという理由だけで必ず対象外になるわけではありません。
ただし、経年劣化部分と自然災害による損傷が重なっている場合は、事故によって生じた損害の範囲が個別に判断されます。
洪水や内水氾濫で浸水した場合
河川の氾濫や内水氾濫によって床上浸水し、建物や家財が損害を受けた場合は、水災補償の対象になる可能性があります。
対象になり得るものには、次のような例があります。
- 床・壁・断熱材の浸水被害
- 建物に固定された設備の損害
- 家具・家電・衣類などの家財被害
- 泥水の流入による内装被害
- 土砂崩れによる建物の損壊
ただし、建物だけを保険対象としている場合、家財の被害は補償されないことがあります。反対に、家財のみの契約では建物の修理費は対象になりません。
高潮や土砂崩れによる被害
台風に伴う高潮や、大雨による土砂崩れで建物・家財に損害が発生した場合も、水災補償の対象になる可能性があります。
水災補償の有無や支払条件は保険商品によって異なるため、証券や契約者向けWebページだけで判断せず、保険会社または代理店へ確認してください。
補償されない可能性が高いケース
経年劣化による雨漏り
火災保険は、原則として突発的な事故による損害を補償するものです。
次のような劣化だけが原因の場合は、補償対象外となる可能性が高くなります。
- 屋根材の老朽化
- 防水シートの寿命
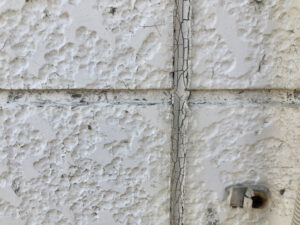
- コーキングのひび割れ
- 漆喰の劣化
- 金属部分の腐食
- 長期間放置されたひび割れ
- 定期的な補修を行っていなかった箇所からの浸水
施工不良が原因の場合
屋根や外壁の施工不良、防水処理の不足などが原因の場合、一般的な火災保険では補償されない可能性があります。
施工後間もない建物で雨漏りが発生した場合は、火災保険だけでなく、施工会社の保証や住宅瑕疵担保責任保険なども確認しましょう。
雨水が劣化部分から染み込んだだけの場合
強風などによる明確な建物の破損がなく、雨水が既存の隙間や劣化箇所から染み込んだ場合は、風災や水災として認められない可能性があります。
「台風の日に雨漏りした」という事実だけでは、風災による破損があったとは判断できません。
補償を付けていない場合
火災保険に加入していても、契約プランによって水災補償を外している場合があります。
また、建物と家財は別々の保険対象として扱われるため、何を契約しているのか確認が必要です。
水災補償には支払条件がある
水災補償は、浸水が発生すれば無条件で保険金が支払われるとは限りません。
商品や契約時期によっては、次のような支払条件が設けられています。
- 床上浸水に該当すること
- 地盤面から一定以上の浸水であること
- 保険価額に対して一定割合以上の損害があること
- 契約に水災補償が含まれていること
- 建物または家財が保険の対象になっていること
- 自己負担額を超える損害が発生していること
- 契約上の免責事項に該当しないこと
古い火災保険と現在の商品では、支払基準が異なる場合もあります。
そのため、「床上浸水なら必ず支払われる」「床下浸水は絶対に対象外」と一律に断定することはできません。保険証券、契約内容、約款を確認し、保険会社へ問い合わせてください。
台風・豪雨の原因別判断表
| 発生した被害 | 補償区分の可能性 | 確認すべき点 |
|---|---|---|
| 強風で瓦が飛散して雨漏り | 風災 | 瓦の破損状況、事故日、気象情報 |
| 棟板金が強風で浮いて雨漏り | 風災 | 固定部の状態、腐食、飛散・変形 |
| 雹で屋根材が割れて雨漏り | 雹災 | 打痕、割れ方、発生日時 |
| 洪水で床上浸水 | 水災 | 浸水深、損害割合、契約条件 |
| 大雨で下水があふれて浸水 | 水災 | 浸水経路、内水氾濫の状況 |
| 高潮で建物が浸水 | 水災 | 高潮の発生状況、浸水範囲 |
| 給排水管の破損による漏水 | 水濡れ | 事故箇所、建物・家財の契約 |
| 古い屋根から雨水が浸入 | 対象外の可能性が高い | 劣化状況、突発的な破損の有無 |
| 地震後に屋根が壊れて雨漏り | 地震保険の可能性 | 地震との因果関係、損害認定 |
| 津波によって建物が浸水 | 地震保険の可能性 | 地震・津波との因果関係 |
この表は一般的な整理であり、実際の補償可否を確定するものではありません。
被害を確認した直後に行うこと
1.身の安全を確保する
雨漏りや浸水が発生していても、暴風雨の最中に屋根へ上がってはいけません。
屋根材の落下、転倒、感電などの危険があります。天井が膨らんでいる場合や照明器具付近から水が出ている場合は、室内でも注意が必要です。
危険を感じる場合は、安全な場所へ避難し、必要に応じて消防や自治体へ連絡してください。
2.保険会社または代理店へ連絡する
被害を確認したら、加入している保険会社または代理店へ速やかに連絡します。
伝える内容を事前に整理しておくとスムーズです。
- 契約者名
- 保険証券番号
- 被害が発生した住所
- 被害を確認した日時
- 台風・豪雨などの発生日
- 屋根・外壁・室内の被害状況
- 応急処置の実施状況
- 修理業者へ連絡しているか
3.被害状況を写真・動画で残す
安全に撮影できる範囲で、被害箇所を記録します。
片付けや修理を始める前の状態は、事故状況を確認するための重要な資料になります。
4.被害の拡大を防ぐ
室内では、バケツや防水シートを使用して家財への被害拡大を防ぎます。
ただし、無理な屋根作業は行わず、ブルーシート養生などが必要な場合は専門業者へ相談してください。
保険会社へ連絡する前に残したい写真
写真は、被害箇所だけでなく「建物のどこにある損害なのか」が分かるように撮影します。
建物外部
- 建物全体
- 屋根全体
- 瓦・棟板金・屋根材の破損
- 外壁や雨樋の破損
- 飛散した屋根材
- 浸水した敷地
- 泥や水位の跡
- 土砂が流入した箇所
建物内部
- 天井のシミ
- 水滴が落ちている場所
- 壁紙の変色や剥がれ
- 床の浸水状況
- 濡れた断熱材
- 被害を受けた家具・家電
- 室内に入った泥や土砂
- 水位が分かる壁面の跡
撮影のポイント
- 建物全体が分かる遠景
- 被害場所が分かる中距離
- 破損状態が分かる接写
- 複数方向からの写真
- 日付が確認できる状態
- 可能であれば動画
- 破損品のメーカー名や型番
撮影後は、写真を削除・加工せず、元データを保管してください。
申請から現地確認・修理までの流れ
1.保険会社または代理店へ事故を連絡
まずは契約者本人が、加入先へ被害を連絡します。
修理業者が補償の可否を決定したり、保険金額を確約したりすることはできません。
2.必要書類を確認
一般的には次のような資料を求められることがあります。
- 保険金請求書
- 被害写真
- 修理見積書
- 被害状況報告書
- 事故発生日や原因に関する説明
- 損害品の一覧
- 購入時期や購入金額が分かる資料
必要書類は保険会社・事故内容によって異なります。
日本損害保険協会によると、自然災害に関する保険金請求では、自治体の罹災証明書は原則として不要とされています。ただし、個別の請求で別途資料を求められる可能性はあります。
参考:日本損害保険協会「大雨による災害により被害を受けられた皆様へ」
3.雨漏り・屋根の現地調査
修理業者が、屋根・外壁・小屋裏・室内などを調査します。
調査では、次の点を確認します。
- 屋根材の飛散・割れ・浮き
- 棟板金や固定部の状態
- 雨水の浸入口
- 防水シートの状態
- 小屋裏の雨水経路
- 天井や壁の被害範囲
- 経年劣化の有無
- 応急処置が必要な範囲
- 必要な修理方法
目視だけで原因を特定できない場合は、散水調査や赤外線調査などを検討します。ただし、調査方法は建物や被害状況によって異なります。
4.見積書・調査資料を提出
修理見積書には、工事項目、施工範囲、数量、単価、仮設足場、廃材処分費などを具体的に記載します。
「屋根修理一式」のように内容が分からない見積書は、必要な工事範囲を確認しにくくなります。
5.保険会社が損害を確認
保険会社は、契約内容、事故原因、被害写真、見積書、現地確認などを基に補償可否と支払額を判断します。
修理見積金額と支払われる保険金額が、必ず一致するわけではありません。
6.修理内容を決定する
保険会社の判断内容と修理見積書を確認し、必要な修理を進めます。
保険金の認定前に修理契約を結ぶ場合は、保険金が想定より少なかった場合の支払い方法やキャンセル条件も確認しておきましょう。
保険金請求はいつまでに行えばよい?
保険法第95条では、保険給付を請求する権利は「行使することができる時から3年間」行使しない場合、時効によって消滅すると定められています。
ただし、起算日は保険商品や事故状況によって異なる可能性があります。
そのため、「雨漏りに気づいた日から必ず3年」「台風の日から必ず3年」と一律に判断せず、被害を確認したら速やかに保険会社または代理店へ連絡してください。
参考:e-Gov法令検索「保険法」
参考:日本損害保険協会「保険金請求の時効とは?」
経年劣化と自然災害による破損はどう見分ける?
現地調査では、損傷の形状や周辺状態を確認します。
自然災害による破損が疑われる状態
- 屋根材が一方向にめくれている
- 瓦や棟板金が飛散している
- 強い外力を受けた変形がある
- 飛来物が当たった痕跡がある
- 雹による打痕が複数確認できる
- 特定の気象現象の直後に被害が発生した
経年劣化が疑われる状態
- 広範囲に錆や腐食が進んでいる
- コーキングが全体的に硬化・ひび割れしている
- 防水層が長期間にわたり劣化している
- 屋根材が全体的に摩耗している
- 以前から雨染みや雨漏りがあった
- 下地材の腐食が長期間進行している
ただし、現場の外観だけで補償対象かどうかを断定することはできません。
修理業者は建物の状態と必要な修理内容を報告し、保険会社が契約内容と事故状況を合わせて判断します。
水災リスクはハザードマップで確認できる
自宅周辺の水災リスクは、国土交通省のハザードマップポータルサイトで確認できます。
同サイトでは、次の情報を地図上で確認できます。
- 洪水浸水想定区域
- 想定浸水深
- 内水氾濫のリスク
- 高潮浸水想定区域
- 土砂災害警戒区域
- 津波浸水想定区域
- 指定緊急避難場所
水災補償を検討するときは、「川が近いか」だけで判断しないことが重要です。
市街地でも、排水能力を超える大雨によって内水氾濫が発生する場合があります。建物の立地、想定浸水深、建物構造、家財の保管場所などを確認したうえで、補償内容を保険会社や代理店へ相談しましょう。
参考:国土交通省「ハザードマップポータルサイトを活用して災害に備えよう」
参考:国土交通省「水害リスクマップ一覧」
「火災保険が必ず使える」という業者に注意
修理業者が、調査前に次のような説明をする場合は注意が必要です。
- 火災保険で必ず無料修理できる
- 自己負担は絶対に発生しない
- 保険金が必ず満額支払われる
- 経年劣化でも台風被害として申請できる
- 保険金の一定割合を手数料として請求する
- 保険金が下りなければ契約を解除できない
- 今すぐ契約しなければ申請できない
日本損害保険協会も、「保険が使える」と住宅修理を勧誘する業者や、保険金請求を代行する業者とのトラブルについて注意を呼びかけています。
参考:日本損害保険協会「自然災害を補償する損害保険について」
保険会社への事故連絡は、契約者本人から行えます。分からないことがある場合は、まず加入している保険会社または代理店へ確認してください。
雨漏り修理業者と保険会社の役割
| 内容 | 雨漏り修理業者 | 保険会社 |
|---|---|---|
| 屋根・外壁・室内の調査 | 対応 | 必要に応じて確認 |
| 雨水の浸入口調査 | 対応 | 原則として修理業者の資料を確認 |
| 修理方法の提案 | 対応 | 原則として行わない |
| 修理見積書の作成 | 対応 | 内容を確認 |
| 被害写真・調査報告書の作成 | 対応可能 | 内容を確認 |
| 補償対象かどうかの判断 | 判断できない | 判断する |
| 保険金額の決定 | 決定できない | 決定する |
| 保険金の支払い | 行わない | 契約に基づき行う |
「屋根雨漏りのお医者さん」は、雨漏り原因の調査、被害箇所の記録、必要な修理内容の提案、見積書作成に対応します。
ただし、火災保険の適用や支払額を保証することはできません。保険金請求は、契約者ご本人が保険会社・代理店へご相談ください。
実際の雨漏り調査・修理事例
屋根雨漏りのお医者さんでは、屋根だけでなく、外壁・窓まわり・ベランダ・増築部分との取り合いなど、さまざまな雨漏りに対応しています。
ここでは、実際に当社で修理した事例の中から、雨漏りの原因と実施した修理内容をご紹介します。
雨漏りは同じような症状に見えても原因が異なります。
また、台風や大雨のあとに発生した雨漏りであっても、すべてが火災保険の補償対象になるわけではありません。
事例1|瓦屋根の増築部分との取り合いから雨漏り
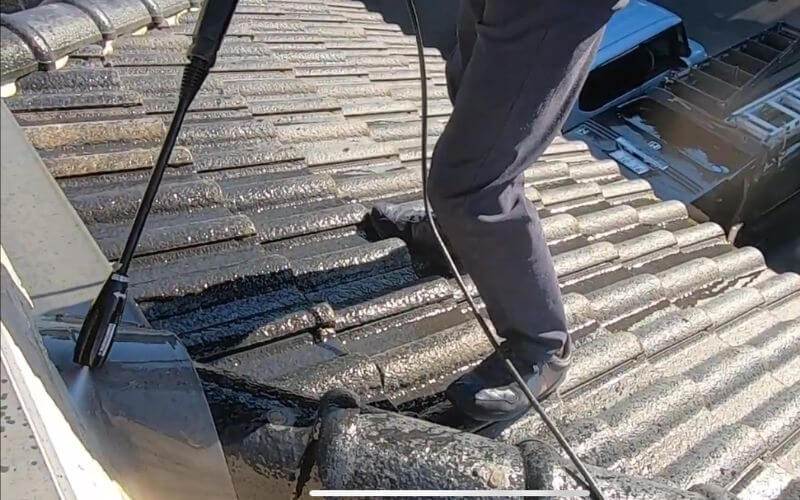
見た目には大きな異常がなく、非常にきれいに見える瓦屋根でしたが、調査を行ったところ、増築した屋根との取り合い部分から雨水が浸入している状態を確認しました。
瓦の重なり部分に入った雨水が取り合い部分まで伝わり、建物内部へ浸入していました。
現地調査で確認した原因
原因となっていたのは、瓦そのものの大きな割れではなく、瓦屋根と増築屋根が接する取り合い部分の雨仕舞いでした。
屋根は一見すると問題がないように見えても、瓦の下や取り合い部分で雨水が回り込んでいることがあります。
そのため、表面だけを補修するのではなく、雨水がどのような経路で建物内部へ入っているのかを確認する必要があります。
実施した修理
雨漏りしている取り合い部分周辺の瓦を一度撤去しました。
下り棟についても施工に必要な範囲を撤去し、瓦の下へ防水シートを施工しました。
その後、
- 防水シートの施工
- 漆喰の施工
- 取り合い瓦の復旧
- 棟部分への捨て板金施工
- ガルバリウム製水切りの設置
を行いました。
今回の修理では、単純に雨水の入口を塞ぐだけではなく、屋根内部へ入り込んだ雨水を適切に排出できる構造へ改善しています。
雨漏り修理では、「水を絶対に入れない」という考えだけではなく、屋根内部へ入った水をどのように安全に排出するかという雨仕舞いの考え方も重要です。
事例2|窓枠のシーリング切れによる雨漏り
室内への雨漏りは、屋根から発生するとは限りません。
実際に当社で対応した事例では、窓枠周辺のシーリングに切れ目が発生し、そこから雨水が浸入していました。
雨漏りの原因
窓枠やサッシ周辺には、雨水が建物内部へ入らないようシーリング処理が施されています。
しかし、
- 紫外線
- 温度変化
- 建物の動き
- 経年による硬化
などによってシーリングにひび割れや切れ目が発生すると、雨水の浸入口になることがあります。
特に、風を伴う強い雨のときだけ室内が濡れる場合は、窓や外壁周辺からの雨水浸入も確認する必要があります。
実施した修理
雨水の浸入口となっていた窓枠周辺を確認し、コーキング処理による補修を行いました。
このようなケースでは、屋根だけを調査しても原因を特定できません。
雨漏り調査では、症状や雨が降る方向などを確認しながら、屋根・外壁・サッシ・取り合い部分まで確認することが重要です。
事例3|ベランダ屋根の雨樋接続部分から雨漏り
ベランダ屋根から雨漏りしていた事例では、調査の結果、雨樋のつなぎ目部分の劣化を確認しました。
雨漏りの原因
雨樋や排水部分は大量の雨水が集中する場所です。
接続部分が劣化すると、通常の雨では問題がなくても、大雨の際に処理しきれなかった水が接続部分から漏れ出すことがあります。
実施した修理
劣化していた雨樋のつなぎ目を確認し、必要な処理を行って雨漏りを修理しました。
雨漏りというと屋根材の破損を想像しやすいですが、雨樋・排水設備・ベランダ周辺の接合部などが原因となるケースもあります。
事例4|板金屋根の錆による穴から雨漏り
板金屋根から雨漏りしていた住宅では、現地確認の結果、金属部分の錆が進行し、板金屋根に穴が開いている状態を確認しました。
雨漏りの原因
金属屋根は耐久性の高い屋根材ですが、塗膜の劣化などによって金属部分に錆が発生することがあります。
錆が進行すると金属が薄くなり、最終的には穴が開いて直接雨水が入る原因になります。
実施した修理
今回の現場では、雨漏りしていた部分だけを確認し、屋根の一部分を交換する部分修理を行いました。
雨漏りだからといって、必ず屋根全面を葺き替える必要があるわけではありません。
建物の状態や損傷範囲によっては、原因部分のみを修理できる場合があります。
事例5|棟板金部分のビス穴から雨漏り
屋根から雨漏りしていた別の事例では、調査の結果、棟板金の劣化と施工上の問題によるビス穴から雨水が浸入している状態が確認されました。
現地調査で確認した原因
棟板金部分には、施工時のビスが屋根内部まで貫通している箇所があり、その穴が雨水の浸入口になっていました。
屋根の表面だけを見ると大きな穴がない場合でも、固定部分や接合部分から雨水が入ることがあります。
実施した修理
雨水が浸入していたビス穴を適切に処理したうえで、換気棟を設置して修理しました。
雨漏り修理では、単に表面へコーキングを塗るだけではなく、雨水が入る構造そのものを確認することが重要です。
実際のお問い合わせ|大雨後に1階リビングの天井から雨漏り
福岡県のお客様から、お盆期間中の大雨のあと、2階建て住宅の1階リビング天井に水滴と壁紙の濡れを確認したというお問い合わせもいただいています。
お客様は火災保険へ加入されており、保険会社へ確認したうえで、雨による損傷が確認できるか調査してほしいというご相談でした。
このように、大雨のあとに雨漏りが発生した場合でも、
「大雨が降った」=「火災保険が使える」
とは限りません。
屋根・外壁などに自然災害による損傷が発生しているのか、それとも経年劣化や既存の不具合による雨漏りなのかを調査することが重要です。
台風で倉庫の屋根・外壁・シャッターなどに被害が発生したお問い合わせ事例
当社には、令和元年の台風によって倉庫に大きな被害が発生したケースについてもお問い合わせがありました。
確認された被害として、
- 屋根塗装の剥離
- 雨漏り
- 手動シャッターの破損
- 外壁の破損・損傷
- 外部照明の破損
などが報告されています。
台風では屋根だけが損傷するとは限らず、外壁、シャッター、雨樋、設備など、建物の複数箇所に被害が発生することがあります。
そのため、台風後に建物の異常を発見した場合は、雨漏りしている箇所だけでなく、建物全体の状態を確認することが重要です。
実際の事例から分かる雨漏り原因の違い
当社が実際に対応した事例だけでも、雨漏りの原因は一つではありません。
| 実際に確認した症状・場所 | 原因 | 実施した修理 |
|---|---|---|
| 瓦屋根・増築部分 | 取り合い部分からの雨水浸入 | 防水シート・漆喰・捨て板金・水切り施工 |
| 窓枠 | シーリングの切れ | コーキング補修 |
| ベランダ屋根 | 雨樋接続部の劣化 | 接続部分の補修 |
| 板金屋根 | 錆による穴 | 屋根の部分交換 |
| 棟板金周辺 | 劣化・ビス穴 | ビス穴処理・換気棟施工 |
このように、同じ「雨漏り」でも必要な修理は大きく異なります。
雨漏り修理で重要なのは、症状が出ている場所だけを直すことではなく、雨水の浸入口を特定して原因に合わせた修理を行うことです。
火災保険の適用について
大雨や台風のあとに発生した雨漏りでは、風災・水災などの火災保険が関係する場合があります。
ただし、今回紹介した修理事例のすべてについて、火災保険が適用されたことを意味するものではありません。
火災保険の補償可否は、
- 契約内容
- 被害が発生した原因
- 被害発生時期
- 建物の状態
- 経年劣化の有無
- 損傷範囲
などを確認したうえで、保険会社が判断します。
屋根雨漏りのお医者さんでは、雨漏りの原因調査、被害箇所の確認、必要な修理内容の提案、修理見積書の作成などに対応します。
火災保険が使えることや保険金額を当社が保証することはありません。
大雨や台風のあとに雨漏りが発生した場合は、まず建物のどこに、どのような損傷が発生しているのかを確認することが重要です。
大雨・水災・火災保険についてよくある質問
大雨による雨漏りは火災保険の対象ですか?
対象になる可能性はあります。ただし、大雨が降ったという事実だけでは判断できません。強風で屋根が破損した場合は風災、洪水や内水氾濫で浸水した場合は水災として判断される可能性があります。経年劣化だけが原因の場合は、対象外となる可能性が高くなります。
台風による雨漏りは水災ですか?
必ずしも水災ではありません。台風の強風で屋根が破損した場合は風災、洪水・高潮などで浸水した場合は水災として判断される可能性があります。
床下浸水でも火災保険は使えますか?
契約によって異なります。水災補償には、床上浸水、一定以上の浸水深、一定割合以上の損害などの支払条件が設けられていることがあります。保険証券や約款を確認し、加入先へお問い合わせください。
経年劣化した屋根でも保険を使えますか?
経年劣化そのものは、原則として補償対象外となる可能性が高いです。ただし、劣化がある建物に自然災害による新たな損傷が発生した場合は、事故によって生じた部分について個別に判断されることがあります。
保険金請求に罹災証明書は必要ですか?
日本損害保険協会は、自然災害に関する損害保険の請求では、自治体の罹災証明書は原則不要と案内しています。ただし、事故内容や保険会社によって必要資料が異なる可能性があるため、加入先へ確認してください。
修理してから保険会社へ連絡してもよいですか?
緊急の応急処置が必要な場合を除き、本格的な修理を行う前に保険会社へ連絡することをおすすめします。修理前の写真、破損状況、見積書などが確認できないと、事故原因や損害範囲の判断が難しくなる場合があります。
雨漏り修理業者が保険申請を代行できますか?
修理業者は、被害調査、写真撮影、調査報告書、修理見積書などの作成を支援できます。しかし、補償対象かどうかを決めることはできません。事故の連絡や保険金請求については、契約者本人から保険会社または代理店へ確認してください。
修理見積額と保険金額は同じですか?
必ずしも同じではありません。保険会社は、契約内容、自己負担額、損害範囲、修理方法などを確認して支払額を判断します。見積金額の全額が支払われるとは限りません。
3年以上前の被害は申請できませんか?
保険法では、保険給付を請求する権利は、行使できる時から3年間行使しない場合に時効で消滅するとされています。ただし、起算日や個別の扱いは一律ではありません。古い被害でも自己判断せず、加入している保険会社へ確認してください。
地震のあとに発生した雨漏りは火災保険の対象ですか?
地震による建物の損傷が原因の場合、一般的な火災保険ではなく地震保険で判断される可能性があります。地震保険は損害の程度に応じて認定されるため、通常の修理見積額がそのまま支払われる制度ではありません。
大雨・台風後の雨漏りは原因調査が重要です
大雨や台風のあとに雨漏りが発生しても、室内のシミだけで原因を判断することはできません。
雨水は、屋根の破損箇所から建物内部へ入り、梁・防水シート・断熱材などを伝って、離れた場所に現れることがあります。
そのため、表面のシミを補修するだけではなく、屋根、外壁、小屋裏、天井内部などを確認し、雨水の浸入口と被害範囲を特定することが重要です。
屋根雨漏りのお医者さんでは、建物の状態に応じて雨漏り原因を調査し、必要な修理方法をご案内します。
- 台風後に天井から雨水が落ちてきた
- 瓦や棟板金がずれている
- 屋根材が庭や道路に落ちている
- 天井や壁に新しい雨染みができた
- 洪水・内水氾濫で床や壁が濡れた
- 保険会社へ提出する修理見積書が必要
- 経年劣化と自然災害の損傷を調べたい
このような場合は、被害を放置せず早めにご相談ください。
なお、当社は火災保険の適用や保険金額を保証するものではありません。補償内容と保険金の支払いについては、ご加入の保険会社または代理店が判断します。